by Lars Börje 'Bulan Eriksson
with Comments Off on 35 miljarder till destinationsutveckling de kommande 10 åren!
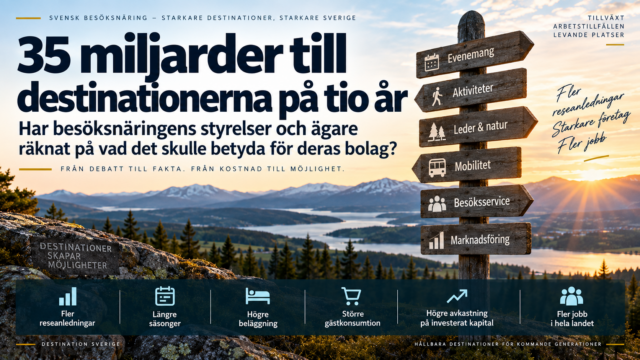
Har besöksnäringens styrelser och ägare räknat på vad det skulle betyda för deras bolag?
I DI skriver Christer Fogelmarck tillsammans med ledande företrädare för bland andra SkiStar, Scandic, First Camp, Parks and Resorts och Strömma att besöksnäringen kan skapa tusentals nya jobb.
1. ”Det måste bli billigare att skapa jobb särskilt för unga och personer som står långt från arbetsmarknaden.”
2. ”Kompetensförsörjningen måste fungera.”
3. ”Sverige behöver bli mer tillgängligt.”
4. ”Skattesystemet måste sluta missgynna jobbskapande.”
5. ”Sverige behöver skapa fler reseanledningar.”
Jag håller med.
Men jag skulle vilja lägga till ett sjätte förslag:
6. Skapa en långsiktig och förutsägbar finansiering av Sveriges destinationer.
Och låt oss sätta ett långsiktigt perspektiv på den frågan: tio år.
Sverige hade 70,8 miljoner registrerade kommersiella gästnätter 2025. Med en internationellt etablerad princip där besökaren bidrar till destinationens utveckling skulle 50 kronor per gästnatt teoretiskt skapa 3,54 miljarder kronor per år.
35,4 miljarder kronor på tio år.
Det är här jag tycker att besöksnäringens styrelser och ägare borde börja ställa frågor.
Vad skulle 35 miljarder i destinationsinvesteringar göra med efterfrågan på företagens egna produkter?
Vad skulle fler evenemang och reseanledningar göra med lågsäsongen?
Vad skulle högre beläggning i redan byggda hotell, liftar, campingar, restauranger och upplevelser göra med lönsamheten?
Och vad skulle det göra med avkastningen på de hundratals miljoner och miljarder som företagen själva investerar?
För destinationen är en del av företagens indirekta produkt.
Men här finns också en annan strategisk fråga.
Om Sverige går mot en lagstiftning som möjliggör lokala turistavgifter precis som i resten av EU – är en modell som näringen själv varit med och utformat bättre för företagen än en modell som politiken utformar medan näringen säger nej?
Skillnaden kan bli enorm.
Tänk två helt olika modeller.
I den ena läggs en procentuell skatt ovanpå boendet. Pengarna går in i kommunens ekonomi. Ingen garanterad additionalitet. Ingen säker öronmärkning. Företagen får ett högre totalpris mot gästen men kan inte räkna hem någon tydlig motprestation. Detta är modellen som politiken i Finland vill besluta om.
I den andra betalar besökaren exempelvis 50 kronor per gästnatt. Hotellen får betalt för att administrera insamlingen av avgifterna. Pengarna är återinvesteras i produkter och marknadsföring, är öronmärkta och får inte ersätta kommunens ordinarie åtaganden. Näringen får reellt inflytande över investeringarna. Så här jobbar man i Skottland.
Då kan kapitalet användas till precis det företagsledarna själva efterfrågar:
En besöksavgift har en priseffekt det skall inte underskattas. Den ska räknas på.
Men 35 miljarder kronor i återinvesteringar har också en effekt. Den måste också räknas på.
Därför tycker jag att styrelser och ägare borde ställa den kanske viktigaste frågan:
Vad skulle 35 miljarder kronor i destinationsinvesteringar under tio år betyda för värdet och lönsamheten för våra bolag?
När företagen själva investerar hundratals miljoner eller miljarder långsiktigt i sina produkter borde näringen ställa samma krav på finansieringen av den gemensamma produkt som företagen är beroende av:
Destinationen.
De fem förslagen är viktiga.
Men jag vill lägga till ett sjätte:
6. En långsiktig och förutsägbar finansiering av Sveriges destinationer.
by Lars Börje 'Bulan Eriksson
with Comments Off on 3,5 miljarder till destinationsutveckling – utan att belasta den offentliga budgeten
Sverige behöver en långsiktig finansieringsmodell där staten, regionerna, kommunerna, näringslivet och besökarna bidrar till att utveckla destinationer som kan konkurrera internationellt – och där besökaren får ett tydligt värde tillbaka.
Det finns en märklig lucka i den svenska turistdebatten inför valet 2026.
Företag, destinationsorganisationer, intresseorganisationer och politiker återkommer till ungefär samma slutsats:
Svensk turism har en stor outnyttjad potential att skapa jobb, exportintäkter, företagande och regional utveckling – och att bidra mer till Sveriges välfärd.
Bra! Här finns konsensus.
Men när jag läser svaren saknar jag en sammanhängande modell för de två mest grundläggande frågorna:
Hur utvecklar vi internationellt konkurrenskraftiga destinationer och platser – och hur skapar vi den förutsägbara finansiering som krävs?
Frågan är helt avgörande eftersom destinationen är plattformen för all turism.
Hotellet kan investera i bättre rum. Restaurangen kan utveckla sin produkt. Skidanläggningen kan bygga liftar. Aktivitetsföretaget kan skapa nya upplevelser.
Men värdet av alla dessa investeringar påverkas av hur hela platsen fungerar.
Tillgängligheten. Reseanledningarna. Lederna och naturen. Evenemangen. Mobiliteten. De offentliga miljöerna. Informationen. Den digitala infrastrukturen. Värdskapet. Servicen.
Destinationen är den gemensamma produktplattform som turistföretagen bygger sina affärer ovanpå.
Att utveckla den kräver investeringar över fem, tio och tjugo år – inte projektpengar som dyker upp ett år och försvinner nästa.
Därför är förutsägbar finansiering i grunden en konkurrenskraftsfråga.
Åtta partier – men ingen finansieringsmodell
Travel News har inför valet ställt samma frågor om besöksnäringen till samtliga åtta riksdagspartier.
Svaren innehåller många förslag om vägar, järnväg och flyg, Visit Sweden och internationell marknadsföring, skatter, arbetsgivaravgifter, regelförenkling och företagens villkor.
Travel News valenkät visar en tydlig politisk skiljelinje.
Parti
Turistavgift
Exempel på åtgärder
Förutsägbar destinations-finansiering
S
Öppet för att utreda
Visit Sweden, infrastruktur, nattåg, flyg
Nej
M
Nej
Infrastruktur, flyg, regelförenkling
Nej
C
Ja, kommunal möjlighet
Infrastruktur, arbetsgivaravgifter, evenemang
Nej
V
Ja, bäddavgifter
Järnväg, kultur, kollektivtrafik
Nej
KD
Nej
Infrastruktur, företagsvillkor
Nej
SD
Nej
Infrastruktur, regelförenkling, Visit Sweden
Nej
MP
Ja, kommunal möjlighet
Järnväg, kollektivtrafik, hållbar turism
Nej
L
Nej
Marknadsföring, transporter, företagsvillkor
Nej
Fyra partier öppnar alltså för någon form av kommunal turist- eller bäddavgift: S, C, V och MP.
I Schweiz, Österrike, Tyskland och Frankrike finns sedan länge olika former av destinationsfinansiering. Enligt Finlands finansministeriums utredning tillämpar 36 av 44 europeiska länder någon form av turistskatt.2
Sverige behöver inte kopiera något land. Men vi behöver förstå vilka problem de försöker lösa och vilka konstruktioner som fungerar.
Finland visar risken med en modell där intäkterna inte tydligt behöver återinvesteras i turismen.
Norge visar behovet av att samordna besökarnas nya finansiering med företagens befintliga finansiering av destinationen.
Skottland visar värdet av tydliga spelregler och kompensation till boendenäringen för administration.
Den schweiziska kantonen Valais och kommunerna i Saasdalen visar hur besökarnas, företagens och kommunens finansieringsuppgifter kan komplettera varandra till en helhet.
Saas-Fee visar varför rollfördelningen är så viktig
I kantonen Valais ger turismlagen kommunerna rätt att, genom lokala reglementen som godkänns på kantonal nivå, införa besöksavgift och särskilda avgifter för turismfrämjande.3
I Saas-Fee är en central princip tydlig:
Besöksavgiften får inte användas till kommunens ordinarie uppgifter.
Pengarna ska användas för turistiska ändamål som kommer gästen och destinationen till del – och därigenom också skapar värde för invånarna.
Näringslivet har samtidigt en annan roll. Företagens finansiering är avsedd för aktiviteter som stärker efterfrågan och affären: marknadsföring, försäljning, distribution och produktutveckling.
Principen är viktig:
Besökaren finansierar inte kommunens budget. Besökaren investerar i sin egen upplevelse.
Företagen finansierar inte kommunens välfärdsuppdrag. De investerar i sin egen och destinationens tillväxt.
Det offentliga behåller ansvaret för de offentliga uppgifterna och investerar i turismens tillväxt med skattemedel.
Det är ett mycket mer utvecklat sätt att diskutera destinationsfinansiering än:
Turistskatt – ja eller nej?
Men varför skulle gästen vilja betala?
Här tycker jag att den svenska turismnäringen ofta missar något viktigt i diskussionen.
Om vi bara lägger 50 kronor ovanpå hotellräkningen och kallar det turistskatt är det enkelt för gästen att uppfatta det som:
Samma produkt + högre pris.
Då är argumentet om risken för minskad omsättning relevant.
Men en svensk turistavgift bör konstrueras på ett helt annat sätt.
De mest genomtänkta finansieringsmodellerna kombinerar besöksavgiften med ett digitalt gästkort eller destinationskort.
Gästen betalar exempelvis 50 kronor per natt. I gengäld får gästen tillgång till ett digitalt kort som kan innehålla konkreta förmåner: kollektivtrafik, lokala transporter, aktiviteter, kultur, entréer, rabatter, erbjudanden eller andra tjänster.
Då förändras relationen. Det blir inte bara:
Gäst → avgift
Utan:
Gäst → bidrag till destinationen → gästkort → konkret nytta under vistelsen → investeringar i destinationen → bättre upplevelse
Besökaren får därmed både en bättre upplevelse och möjlighet att få ett större värde än avgiften.
Gästkortet kan göra mer än att ge rabatter
Rätt konstruerat blir gästkortet en viktig del av själva finansieringsmodellen.
Det gör avgiften synlig och begriplig. Gästen kan se:
”Jag har bidragit med 250 kronor under mina fem nätter – och de pengarna investeras i den här destinationen.”
Destinationen kan samtidigt kommunicera vilka projekt som finansieras.
Men kortet kan också styra konsumtion. En förmån kan få gästen att prova en aktivitet, besöka ett museum, använda kollektivtrafiken, äta på en restaurang eller upptäcka en del av destinationen som gästen annars inte hade besökt.
Det kan skapa:
Högre upplevt värde → större lokal konsumtion → bättre spridning av besökarna → fler affärer för företagen
Digitaliseringen skapar dessutom data som kan användas för att förstå besökarnas beteenden och mäta om investeringarna faktiskt fungerar.
Gästkortet blir då inte en kostnad som ska ”kompensera” för avgiften. Det blir ett verktyg för värdeskapande, distribution, styrning och mätning.
Det är en väsentlig skillnad.
Vad skulle 50 kronor innebära i Sverige?
Sverige hade enligt Tillväxtverkets slutliga inkvarteringsstatistik cirka 70,8 miljoner kommersiella gästnätter 2025.4
Om vi använder enbart dessa som beräkningsbas:
70,8 miljoner × 50 kronor = cirka 3,54 miljarder kronor per år
Det är en teoretisk bruttopotential, inte en prognos.
Men storleksordningen är intressant:
På fem år: cirka 17,7 miljarder kronor.
På tio år: cirka 35,4 miljarder kronor – före tillväxteffekterna av investeringarna.
Och den finansieringspolitiska poängen är central:
Detta kapital belastar inte statsbudgeten, regionernas budgetar eller kommunernas skattekollektiv. Besökarna skapar en ny finansieringsström som – om lagen konstrueras rätt – öronmärks till den gemensamma turistiska produkt som de själva använder.
35,4 miljarder kronor är dessutom inte den beräknade samhällsekonomiska effekten. Det är bara kapitalet som blir tillgängligt för investeringar.
Investeringarna förbättrar destinationens attraktivitet och påverkar i nästa led efterfrågan, konsumtion, företagens lönsamhet, privata investeringar, sysselsättning och skatteintäkter.
Gästkortet förändrar också 50-kronorsdiskussionen
Den ekonomiska analysen kan därför inte stanna vid:
50 kronor högre pris → lägre efterfrågan
Vi måste också mäta:
50 kronor → investering → bättre destination → högre upplevt värde
Och:
50 kronor → gästkort → konkreta förmåner → större upplevd motprestation och potentiellt ökad lokal konsumtion
Den relevanta ekonomiska frågan blir därför:
Om 50 kronor finansierar investeringar och gästnytta som ökar besökarens upplevda värde och betalningsvilja med mer än 50 kronor – har destinationen då blivit dyrare eller mer konkurrenskraftig?
Det vet vi inte förrän vi testar och mäter. Just därför borde Sverige skapa möjligheter för destinationer att göra det.
Besöksbidraget löser en annan del av problemet
Besöksavgiften ska däremot inte finansiera kommunens ordinarie lagstadgade verksamhet som VA, sophämtning, vägar, skola, vård och omsorg.
Turisttäta kommuner och regioner har samtidigt ett verkligt problem: de behöver periodvis dimensionera delar av samhället för betydligt fler människor än de som är folkbokförda där.
Därför behövs en annan finansieringsmekanism.
Om staten exempelvis använde samma enkla beräkningsprincip – 50 kronor × 70,8 miljoner kommersiella gästnätter – skulle ett statligt besöksbidrag motsvara cirka 3,54 miljarder kronor per år.
Staten har redan stora intäkter från turismen. En del bör återinvesteras i en näring som kan utvecklas, skapa många nya jobb, fungera som integrationsmotor och ge unga ett inträde på arbetsmarknaden.
Men det behöver inte betyda 3,54 miljarder kronor i helt nya offentliga utgifter. Staten har redan stora budgetar för vägar, järnväg, transportinfrastruktur och andra samhällsinvesteringar.
Turismens faktiska geografi, tillfälliga befolkning och ekonomiska betydelse behöver få större vikt när dessa resurser prioriteras. De sammanlagt drygt sju miljarder kronor som de två illustrativa beräkningarna omfattar kan, rätt använda, bli en god affär för staten.5
Besöksbidraget → offentliga förutsättningar i turisttäta kommuner och regioner.
Den ena ska inte ersätta den andra.
Näringslivet ska inte avkrävas mer pengar
Den tredje finansieringskällan är företagen.
Här tycker jag att utgångspunkten ska vara tydlig:
Näringslivet ska inte avkrävas större gemensamma bidrag än företagen redan investerar i dag.
Företagens befintliga pengar bör i stället användas mer affärsmässigt och kopplas till en tydlig kedja inom destinationerna:
Marknadsföring → distribution → försäljning → produktutveckling → data → efterfrågan → omsättning → lönsamhet
Om den gemensamma destinationen samtidigt får bättre och mer förutsägbara förutsättningar förbättras också avkastningen på företagens egna investeringar.
Då kan något betydligt mer kraftfullt inträffa.
Företagen kommer att investera mer därför att det blir lönsamt – inte därför att någon tvingar dem.
Skottland visar hur administrationen kan hanteras
En framtida svensk modell måste samtidigt ta Visitas och boendenäringens invändningar på allvar.
Hotell, campingar, vandrarhem, stugförmedlare och andra boendeaktörer ska inte göras till kostnadsfria skatteadministratörer.
Administration av turistavgifter ska i första hand digitaliseras bort, precis som parkeringsavgifter i dag ofta betalas i mobilen i stället för i automater.
Om politiken ändå kräver att företagen samlar in och administrerar avgiften ska de kompenseras för arbetet.
Edinburgh har valt den principen och låter boendeleverantörerna behålla två procent av avgiftsmedlen som administrativt stöd.6
Principen borde vara enkel:
Den som beslutar om avgiften ska också ta ansvar för kostnaden att administrera den.
I den bästa av världar beslutar kommunen om avgiften och delegerar insamling och investeringar till ett professionellt organiserat destinationsbolag som näringen och kommunen styr gemensamt.
Näringen borde vara med och skriva spelreglerna
Stora aktörer inom den svenska besöksnäringen har hittills koncentrerat mycket kraft på att säga nej till turistskatt.
Jag förstår varför.
En dåligt konstruerad avgift kan höja priset, skapa administration och i värsta fall bli ytterligare en finansieringskälla till kommunens allmänna budget.
Finland visar varför den oron ska tas på allvar. I regeringens remissförslag stannar intäkterna i den kommun som tar ut skatten, men de är inte öronmärkta för turism.2
Men en ren nej-strategi innebär också en långsiktig risk.
Fyra riksdagspartier öppnar redan för någon form av besöksavgift. Efter ett maktskifte kan det snabbt uppstå en politisk majoritet för ny lagstiftning.1
Näringen borde därför använda tiden till att formulera spelreglerna för en eventuell framtida svensk lagstiftning:
Intäkterna ska öronmärkas för destinationsutveckling.
De ska vara additionella och inte ersätta befintlig offentlig eller privat finansiering.
Besöksavgiften ska inte finansiera kommunens ordinarie lagstadgade verksamhet.
Näringslivet ska ha formaliserat inflytande över prioriteringarna genom destinationsbolagen.
Administration ska digitaliseras bort eller ersättas.
Finansieringen ska vara långsiktig och förutsägbar.
Användningen ska vara transparent och resultaten mätbara.
Kommunerna ska få lokal frihet inom ett tydligt nationellt regelverk.
Besökaren ska se vart pengarna går och vilket värde de skapar.
Destinationsbolagen ska åläggas att kombinera avgiften med gästkort och andra system som skapar en tydlig motprestation till besökaren.
Det flyttar näringens position från:
”Vi vill inte ha en turistavgift.”
till:
”Om Sverige skapar möjligheten ska den utformas så att den stärker vår internationella konkurrenskraft – och här är våra krav.”
Ett finansieringsekosystem – där de som får nytta också bidrar
Det är egentligen kärnan i mitt förslag.
Nästa generations svenska destinationer ska inte finansieras av en enda aktör.
Staten beslutar om spelreglerna, exempelvis en ny lag för finansiering av destinationsutveckling genom turistavgifter och ett besöksbidrag till kommunerna baserat på antalet gäster. Staten finansierar också nationell infrastruktur och tillgänglighet och prioriterar resurser med hänsyn till turismens ekonomiska betydelse.
Regionerna dimensionerar regional service, sjukvård, kollektivtrafik och regional utveckling efter den turistiska intensiteten.
Kommunerna finansierar sina offentliga åtaganden och bygger fungerande platser att bo, arbeta, driva företag och besöka.
Företagen investerar i sina produkter och i kommersiella aktiviteter som skapar efterfrågan, försäljning och tillväxt.
Besökaren bidrar till den gemensamma turistiska produkten och får genom destinationen och gästkortet konkret värde tillbaka.
Destinationen omvandlar finansieringen till långsiktiga investeringar som stärker den gemensamma produktplattformen, platsen och destinationen.
Investeringarna skapar tre typer av värde:
Gästnytta – företagsnytta – invånarnytta
En led kan skapa en bättre upplevelse för gästen, nya affärer för företagen och en bättre fritidsmiljö för invånaren.
Bättre mobilitet kan underlätta gästens resa, göra företagen mer tillgängliga och förbättra vardagen för den som bor på platsen.
Ett evenemang kan skapa en reseanledning, omsättning för näringslivet och upplevelser för lokalbefolkningen.
Samma investering skapar värde för flera grupper samtidigt.
Då uppstår den ekonomiska kedja vi borde diskutera
→ ytterligare offentliga och privata investeringar
→ starkare internationell konkurrenskraft
→ större bidrag från turismen till Sveriges tillväxt och välfärd.
Det är den ekonomiska helheten vi borde diskutera.
Sverige behöver en finansieringsstrategi för turismen
Nästa regering – oavsett politisk färg – behöver därför göra något större än att säga ja eller nej till turistskatt.
Sverige behöver en nationell finansieringsstrategi för utvecklingen av våra destinationer och platser.
En strategi som svarar på:
Hur skapar vi internationellt konkurrenskraftiga destinationer?
Vem ska finansiera vad?
Hur skapar vi förutsägbarhet över fem, tio och tjugo år?
Hur säkerställer vi att nya pengar verkligen blir nya investeringar?
Hur gör vi besökaren till både medfinansiär och mottagare av värde?
Hur använder vi gästkort och digitalisering för att skapa nytta, affärer och data?
Hur mäter vi om investeringarna skapar större värde än avgiften kostar?
Vi behöver inte kopiera Schweiz, Skottland, Norge, Finland, Tyskland, Österrike eller Frankrike.
Men vi borde lära av dem.
För frågan är inte i första hand:
Ska Sverige ha turistskatt – ja eller nej?
Den är:
Hur finansierar vi nästa generation internationellt konkurrenskraftiga destinationer i Sverige?
Vill ni analysera hur en långsiktig finansieringsmodell skulle kunna se ut för er destination? Jag hjälper destinationer, kommuner, destinationsbolag och företag att analysera finansieringsbehov, besöksavgifter, gästkort, återinvesteringar och ekonomiska effekter. Arbetet kan göras som en lednings-/styrelsebriefing, workshop eller en konkret destinationsanalys.
1 Sammanställningen återger artikelns tolkning av Travel News valenkät. Kontrollera gärna tabellens kortfattade formuleringar mot respektive partis fullständiga svar om artikeln publiceras långt efter valdagen, eftersom politiska positioner kan ändras.
2 Finlands förslag, publicerat den 22 juni 2026, innebär en frivillig kommunal skatt på två till fem procent av priset för betald korttidsinkvartering. Intäkterna stannar i kommunen men är enligt remissmaterialet generella kommunala intäkter, inte öronmärkta för turism.
3 Valais turismlag anger bland annat besöksavgift, inkvarteringsavgift och turismfrämjande avgift. Besöksavgiftens intäkter ska användas i besökarnas intresse, bland annat till information och bokning, event samt turistiska, kulturella och idrottsliga anläggningar.
4 Beräkningen använder medvetet endast Tillväxtverkets 70,8 miljoner registrerade kommersiella gästnätter 2025. Statistiken omfattar hotell, vandrarhem, camping, stugbyar samt kommersiellt förmedlade privata stugor och lägenheter. Den totala svenska övernattningsvolymen är större genom bland annat övernattningar hos släkt och vänner och nyttjande av fritidshus. Dessa har inte inkluderats. En eventuell utvidgad beräkningsbas bör definieras separat för att undvika dubbelräkning.
5 Det statliga besöksbidraget och slutsatsen att drygt sju miljarder kronor skulle vara en god affär för staten är artikelns policyförslag och bedömning, inte en prognos eller verifierad samhällsekonomisk kalkyl.
6 Edinburghs beslutade modell anger ett administrativt stöd på två procent till boendeleverantörer. Edinburghs lokala plan anger hur intäkterna ska användas.